

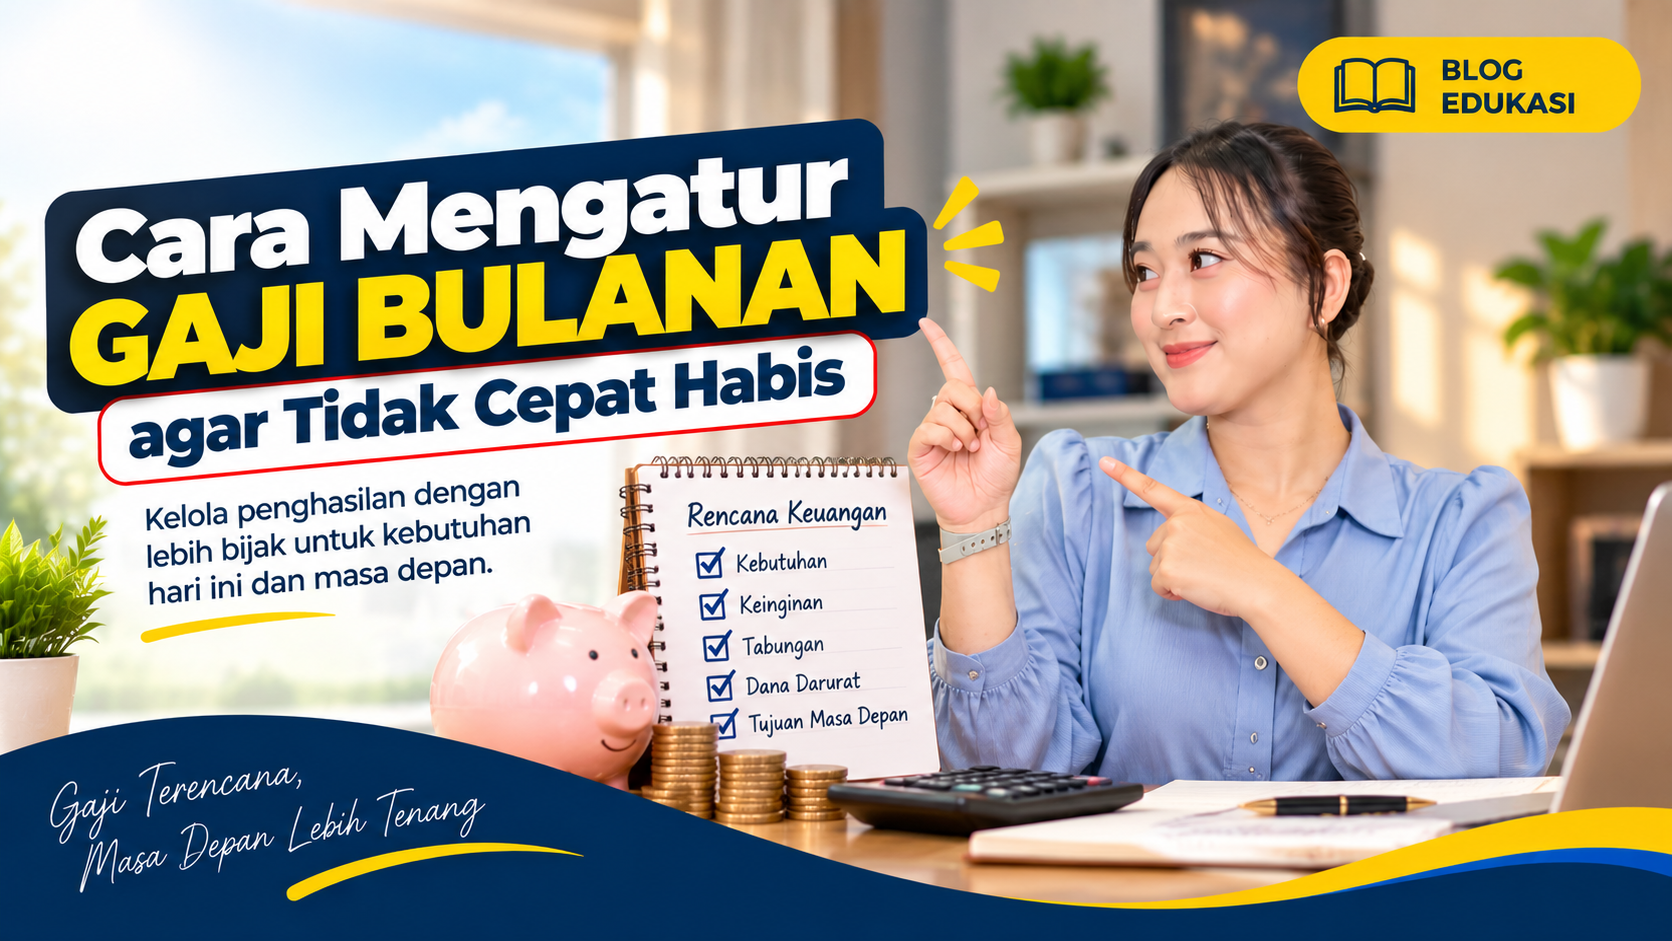
Pernah merasa gaji baru saja diterima, tetapi beberapa minggu kemudian uang sudah mulai menipis? Kondisi ini cukup sering terjadi ketika penghasilan belum dikelola dengan perencanaan yang baik.
Pengeluaran sehari-hari, tagihan bulanan, kebutuhan keluarga, hingga keinginan berbelanja dapat membuat uang cepat habis tanpa disadari.
Padahal, mengatur keuangan bukan hanya tentang seberapa besar penghasilan yang diterima, tetapi juga bagaimana uang tersebut digunakan.
Lalu, bagaimana cara mengatur gaji bulanan agar tidak cepat habis dan tetap bisa menabung?
Simak beberapa langkah sederhana berikut.
1. Catat Jumlah Penghasilan Bulanan
Langkah pertama adalah mengetahui jumlah penghasilan yang benar-benar dapat digunakan setiap bulan.
Catat gaji bersih setelah potongan rutin, serta penghasilan tambahan jika memang ada.
Dengan mengetahui jumlah uang yang tersedia, kamu dapat membuat anggaran yang sesuai dengan kondisi keuangan.
Jangan membuat anggaran berdasarkan penghasilan yang belum pasti diterima.
2. Bedakan Kebutuhan dan Keinginan
Salah satu penyebab gaji cepat habis adalah sulit membedakan kebutuhan dengan keinginan.
Kebutuhan merupakan pengeluaran yang penting untuk menjalani kehidupan sehari-hari, seperti makanan, tempat tinggal, transportasi, dan tagihan rutin.
Sementara itu, keinginan merupakan pengeluaran yang bisa ditunda atau dikurangi, seperti membeli barang karena sedang tren atau berbelanja hanya karena ada promo.
Sebelum mengeluarkan uang, tanyakan kepada diri sendiri:
- Apakah barang ini benar-benar dibutuhkan?
- Apakah pembelian ini sudah direncanakan?
- Apakah pengeluaran ini akan mengganggu kebutuhan lain?
Kebiasaan sederhana tersebut dapat membantu mengendalikan pengeluaran.
3. Buat Anggaran Bulanan
Setelah mengetahui penghasilan dan kebutuhan, buatlah anggaran bulanan.
Salah satu metode yang dapat digunakan adalah pembagian anggaran 50/30/20 sebagai panduan awal.
- 50% untuk kebutuhan: makanan, tempat tinggal, transportasi, dan tagihan rutin.
- 30% untuk keinginan: hiburan, makan di luar, dan belanja tambahan.
- 20% untuk tabungan dan tujuan keuangan: dana darurat, tabungan, atau pembayaran utang sesuai kondisi.
Persentase tersebut bukan aturan mutlak. Jika kebutuhan pokok cukup besar atau memiliki tanggungan keluarga, pembagiannya dapat disesuaikan.
Yang terpenting adalah memastikan kebutuhan utama terpenuhi, kewajiban dibayar, dan sebagian penghasilan tetap dialokasikan untuk tujuan keuangan.
4. Sisihkan Uang untuk Tabungan di Awal
Jangan menunggu uang tersisa pada akhir bulan untuk mulai menabung.
Jika memungkinkan, sisihkan dana tabungan segera setelah menerima gaji.
Misalnya, jika penghasilan bulanan sebesar Rp4.000.000 dan kamu mengalokasikan 10% untuk tabungan, jumlah yang disisihkan adalah Rp400.000.
Dengan menyisihkan uang di awal, kamu dapat mengatur pengeluaran berdasarkan sisa anggaran yang tersedia.
Jika belum mampu menabung dalam jumlah besar, mulailah dari nominal yang realistis dan tingkatkan secara bertahap.
5. Siapkan Dana Darurat
Dana darurat merupakan simpanan yang disiapkan untuk menghadapi kebutuhan mendesak atau kondisi yang tidak direncanakan.
Contohnya adalah biaya perbaikan kendaraan, kebutuhan kesehatan, atau kondisi lain yang mengganggu penghasilan.
Tanpa dana darurat, seseorang mungkin harus menggunakan dana untuk kebutuhan lain atau mengandalkan pinjaman ketika menghadapi pengeluaran mendadak.
Mulailah membangun dana darurat secara bertahap. Jumlah yang perlu disiapkan dapat disesuaikan dengan pengeluaran bulanan, tanggungan, dan kestabilan penghasilan.
Simpan dana tersebut pada tempat yang relatif mudah diakses ketika dibutuhkan dan pisahkan dari uang belanja sehari-hari.
6. Catat Semua Pengeluaran
Pengeluaran kecil sering kali tidak terasa, tetapi jika dilakukan berulang kali, jumlahnya dapat menjadi besar.
Misalnya, membeli minuman, memesan makanan melalui aplikasi, atau melakukan pembelian impulsif.
Cobalah mencatat pengeluaran setiap hari, baik menggunakan buku, spreadsheet, maupun aplikasi pencatatan keuangan.
Pada akhir minggu, periksa kembali pengeluaran yang sudah dilakukan.
Dari catatan tersebut, kamu dapat mengetahui bagian mana yang perlu dikurangi agar anggaran bulanan tetap terkendali.
7. Batasi Belanja Impulsif
Belanja impulsif adalah pembelian yang dilakukan secara spontan tanpa perencanaan sebelumnya.
Promo, diskon, gratis ongkir, dan tren di media sosial dapat membuat seseorang merasa perlu membeli sesuatu meskipun barang tersebut sebenarnya tidak dibutuhkan.
Untuk mengurangi kebiasaan ini, cobalah menerapkan beberapa cara berikut:
- Buat daftar belanja sebelum membeli barang.
- Hindari berbelanja ketika sedang bosan atau terbawa emosi.
- Beri jeda sebelum membeli barang yang tidak direncanakan.
- Tetapkan batas anggaran untuk hiburan dan belanja pribadi.
Dengan cara tersebut, kamu tetap dapat menikmati penghasilan tanpa mengabaikan tujuan keuangan.
8. Evaluasi Keuangan Setiap Akhir Bulan
Mengatur gaji bukan pekerjaan yang dilakukan sekali saja.
Setiap akhir bulan, luangkan waktu untuk mengevaluasi kondisi keuangan.
Periksa apakah pengeluaran sesuai anggaran, apakah tabungan bertambah, dan apakah ada pengeluaran yang dapat dikurangi.
Jika ternyata anggaran kebutuhan terlalu kecil, sesuaikan pembagian dana agar lebih realistis.
Evaluasi juga dapat membantu menentukan target keuangan untuk bulan berikutnya.

Contoh tersebut hanya ilustrasi, bukan standar yang harus diikuti semua orang.
Jika memiliki cicilan, tanggungan keluarga, atau biaya hidup yang lebih tinggi, anggaran perlu disesuaikan dengan kondisi masing-masing.
Usahakan seluruh pengeluaran tetap berada dalam batas penghasilan agar tidak terus-menerus menutup kekurangan dengan utang.
Apa yang Harus Dilakukan Jika Gaji Selalu Habis?
Jika gaji selalu habis sebelum akhir bulan, jangan langsung menyimpulkan bahwa penghasilan adalah satu-satunya masalah.
Cobalah meninjau kembali beberapa hal berikut:
- Apakah pengeluaran sudah dicatat?
- Apakah ada langganan atau biaya rutin yang jarang digunakan?
- Apakah belanja keinginan terlalu besar?
- Apakah cicilan dan kewajiban keuangan masih sesuai kemampuan?
- Apakah anggaran sudah disesuaikan dengan kebutuhan nyata?
Jika penghasilan memang belum mencukupi kebutuhan pokok, evaluasi pengeluaran saja mungkin tidak cukup. Pertimbangkan langkah realistis untuk meningkatkan penghasilan atau menata kembali kewajiban keuangan.
Hindari mengambil pinjaman baru hanya untuk menutup pengeluaran konsumtif yang berulang tanpa rencana pelunasan yang jelas.
Mengapa Menabung di Bank Dapat Membantu?
Menyimpan sebagian penghasilan dalam rekening tabungan dapat membantu memisahkan dana simpanan dari uang yang digunakan untuk belanja sehari-hari.
Cara ini juga dapat memudahkan pencatatan saldo dan transaksi sesuai fasilitas yang tersedia.
Sebelum memilih rekening tabungan, pahami setoran awal, saldo minimum, biaya administrasi, fasilitas, dan ketentuan penarikan.
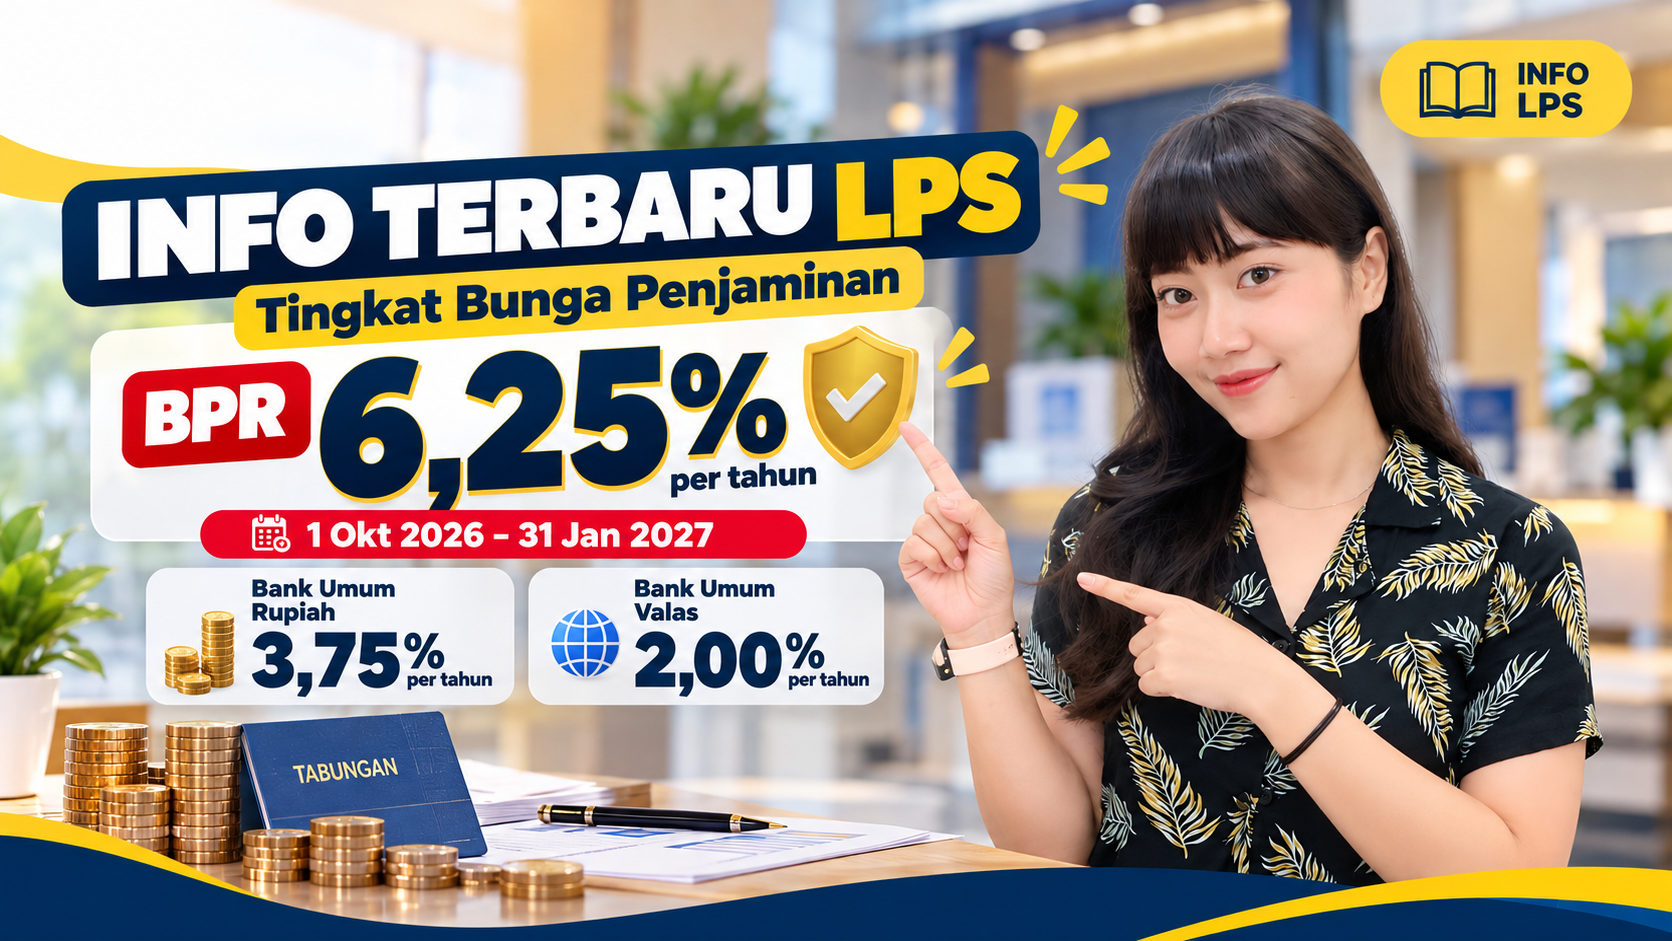
Pastikan pula kamu memahami ketentuan penjaminan Lembaga Penjamin Simpanan (LPS), termasuk batas nilai dan persyaratan yang berlaku.
Dengan perencanaan yang baik, rekening tabungan dapat menjadi salah satu sarana untuk membantu mencapai tujuan keuangan.
Mengatur Gaji dan BPR NBP 11
PT BPR Nusantara Bona Pasogit Sebelas (BPR NBP 11) merupakan Bank Perekonomian Rakyat yang terdaftar dan diawasi oleh Otoritas Jasa Keuangan (OJK), serta merupakan Peserta Penjaminan Lembaga Penjamin Simpanan (LPS).
Bagi masyarakat yang ingin membangun kebiasaan menabung, memahami cara mengatur penghasilan merupakan langkah awal yang penting.
BPR NBP 11 hadir untuk membantu memenuhi kebutuhan perbankan masyarakat melalui produk dan layanan sesuai dengan ketentuan yang berlaku.
Masyarakat yang ingin menggunakan produk tabungan dapat mencari informasi mengenai persyaratan, biaya, fasilitas, serta ketentuan penjaminan simpanan sebelum membuka rekening.
Dengan memahami pengelolaan keuangan dan memilih layanan perbankan sesuai kebutuhan, masyarakat dapat merencanakan penggunaan penghasilan secara lebih bijak.
Kesimpulan
Mengatur gaji bulanan agar tidak cepat habis dimulai dari kebiasaan sederhana: mencatat penghasilan, membuat anggaran, membedakan kebutuhan dan keinginan, serta menyisihkan uang untuk tabungan.
Tidak harus langsung menyisihkan uang dalam jumlah besar. Mulailah dengan target yang sesuai kemampuan, lakukan secara konsisten, dan evaluasi kondisi keuangan setiap bulan.
Memiliki rekening tabungan juga dapat membantu memisahkan dana simpanan dari uang belanja sehari-hari.
PT BPR Nusantara Bona Pasogit Sebelas (BPR NBP 11) merupakan BPR yang terdaftar dan diawasi oleh OJK serta merupakan Peserta Penjaminan LPS.
Melalui layanan perbankan dan edukasi keuangan, BPR NBP 11 mengajak masyarakat untuk semakin memahami pentingnya menabung dan mengelola penghasilan secara terencana.
Ingat, kondisi keuangan yang lebih sehat bukan hanya ditentukan oleh besarnya gaji, tetapi juga oleh kebiasaan kita dalam menggunakan dan menyisihkan uang.
Mulai atur gaji hari ini, bangun kebiasaan menabung, dan siapkan masa depan dengan lebih baik.
BPR NBP 11 — Bersama Membangun Masa Depan.
FAQ
Bagaimana cara mengatur gaji bulanan agar tidak cepat habis?
Mulailah dengan mencatat penghasilan, membuat anggaran, membatasi belanja impulsif, dan menyisihkan dana tabungan sejak awal menerima gaji.
Berapa persen gaji yang sebaiknya ditabung?
Tidak ada persentase yang cocok untuk semua orang. Kamu dapat menjadikan 10–20% sebagai target awal jika kondisi keuangan memungkinkan, kemudian menyesuaikannya dengan kebutuhan dan kewajiban.
Apa yang harus dilakukan jika gaji tidak cukup sampai akhir bulan?
Evaluasi pengeluaran, prioritaskan kebutuhan pokok, periksa kewajiban rutin, dan cari cara realistis untuk meningkatkan penghasilan jika diperlukan.
Apakah dana darurat sama dengan tabungan biasa?
Dana darurat merupakan simpanan yang secara khusus disiapkan untuk kebutuhan mendesak. Sebaiknya dana ini dipisahkan dari uang untuk belanja sehari-hari.
Apakah menabung di bank membantu mengatur keuangan?
Rekening tabungan dapat membantu memisahkan dana simpanan dan memantau transaksi. Pilih rekening dengan ketentuan yang sesuai dengan kebutuhanmu.
Apakah BPR NBP 11 merupakan peserta penjaminan LPS?
Ya. PT BPR Nusantara Bona Pasogit Sebelas (BPR NBP 11) merupakan Peserta Penjaminan Lembaga Penjamin Simpanan (LPS) serta terdaftar dan diawasi oleh OJK.