

Deposito sering dipilih oleh masyarakat yang ingin menyimpan dana dalam jangka waktu tertentu dan memperoleh imbal hasil sesuai ketentuan yang berlaku.
Namun, deposito memiliki karakteristik yang berbeda dengan tabungan.
Lalu, apa itu deposito? Bagaimana cara kerjanya? Apa keuntungannya? Dan apa saja yang perlu diperhatikan sebelum membuka deposito?
Mari kita bahas secara sederhana.
Apa Itu Deposito?
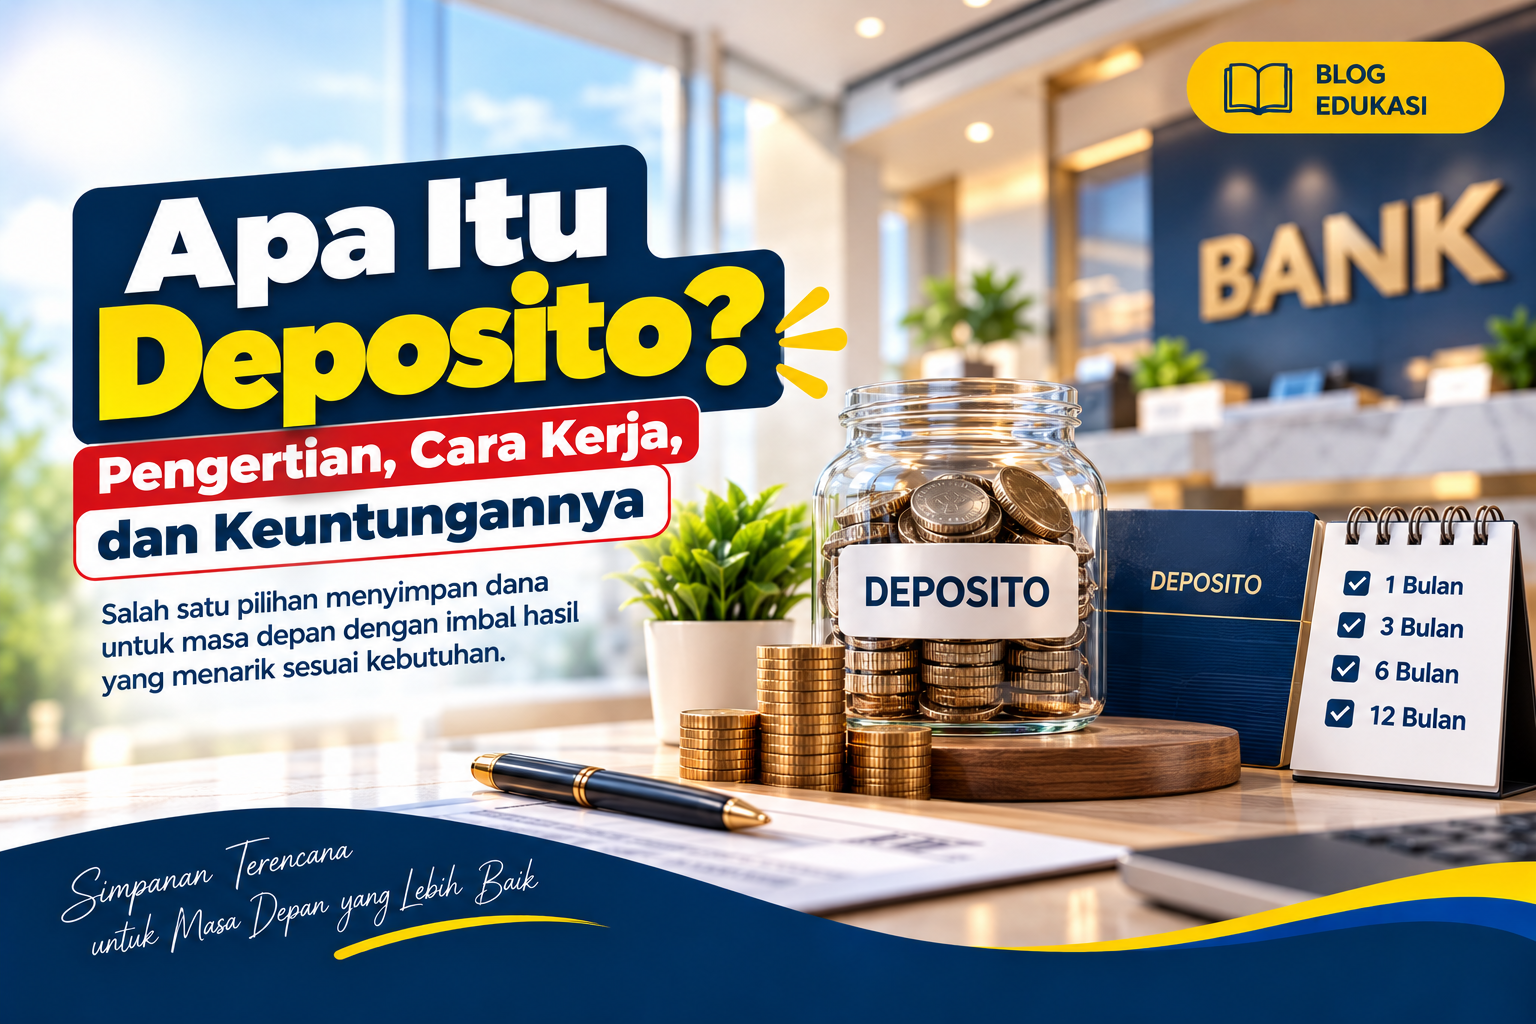
Deposito adalah simpanan yang penarikannya hanya dapat dilakukan pada waktu tertentu berdasarkan perjanjian antara nasabah penyimpan dengan bank.
Berbeda dengan tabungan yang pada umumnya dapat digunakan untuk kebutuhan transaksi sehari-hari, deposito memiliki jangka waktu tertentu.
Karena itu, deposito lebih cocok digunakan untuk dana yang memang direncanakan untuk disimpan dalam periode tertentu dan tidak diperlukan untuk kebutuhan sehari-hari.
Bagaimana Cara Kerja Deposito?
Secara sederhana, cara kerja deposito dapat digambarkan seperti berikut:
Nasabah menempatkan dana → memilih jangka waktu → dana disimpan sesuai perjanjian → mendapatkan bunga sesuai ketentuan → deposito jatuh tempo.
Selama jangka waktu deposito berjalan, dana tersebut memiliki ketentuan pencairan sesuai dengan perjanjian yang dibuat antara nasabah dan bank.
Karena itu, sebelum membuka deposito, nasabah perlu memahami dengan baik jangka waktu, tingkat bunga, tata cara pencairan, dan ketentuan lainnya.
Apa Perbedaan Deposito dan Tabungan?
Deposito dan tabungan sama-sama merupakan produk simpanan, tetapi memiliki karakteristik yang berbeda.
AspekTabunganDepositoTujuanKebutuhan penyimpanan dan transaksiPenyimpanan dana dalam jangka waktu tertentuPenarikanLebih fleksibel sesuai ketentuan produkMengikuti jangka waktu/perjanjianJangka waktuUmumnya tidak ditetapkan seperti depositoMemiliki jangka waktu tertentuBungaSesuai ketentuan produkSesuai tingkat bunga dan ketentuan depositoCocok untukDana yang sering digunakanDana yang direncanakan untuk disimpan
Jadi, pilihan antara tabungan dan deposito sebaiknya disesuaikan dengan tujuan keuangan dan kebutuhan likuiditas masing-masing.
Apa Saja Jangka Waktu Deposito?
Deposito umumnya memiliki beberapa pilihan jangka waktu.
Jangka waktu yang tersedia dapat berbeda antara satu bank dengan bank lainnya.
Contohnya dapat berupa:
- 1 bulan
- 3 bulan
- 6 bulan
- 12 bulan
Karena setiap bank dapat memiliki ketentuan produk yang berbeda, calon nasabah sebaiknya memeriksa pilihan tenor yang tersedia sebelum menempatkan dana.
Apa Keuntungan Deposito?
Deposito memiliki beberapa manfaat yang dapat dipertimbangkan, antara lain:
1. Membantu Menyimpan Dana Secara Terencana
Karena memiliki jangka waktu tertentu, deposito dapat membantu nasabah menyimpan dana yang memang tidak digunakan untuk kebutuhan sehari-hari.
2. Mendapatkan Bunga
Deposito memberikan bunga sesuai dengan tingkat bunga dan ketentuan yang ditetapkan oleh bank.
Besarnya bunga dapat berbeda tergantung pada bank, nominal dana, jangka waktu, dan ketentuan produk.
3. Membantu Mencapai Tujuan Keuangan
Deposito dapat digunakan sebagai salah satu pilihan untuk menyimpan dana yang telah dialokasikan untuk tujuan tertentu.
Misalnya dana untuk:
- Pendidikan
- Persiapan kebutuhan keluarga
- Rencana pembelian barang
- Dana usaha
- Tujuan keuangan lainnya
Namun, pemilihan deposito tetap harus disesuaikan dengan kebutuhan dan kemampuan keuangan masing-masing.
Apakah Deposito Memiliki Risiko?
Setiap produk keuangan tetap memiliki ketentuan dan risiko yang perlu dipahami.
Salah satu hal yang perlu diperhatikan adalah likuiditas.
Dana yang ditempatkan dalam deposito tidak memiliki fleksibilitas yang sama seperti tabungan karena pencairannya mengikuti ketentuan jangka waktu.
Jika dana tersebut kemungkinan besar akan dibutuhkan dalam waktu dekat, deposito mungkin bukan pilihan yang paling sesuai.
Karena itu, sebelum membuka deposito, tanyakan terlebih dahulu:
Kapan dana akan dibutuhkan?
Jika jawabannya belum pasti, sebaiknya pertimbangkan kembali jumlah dana yang akan ditempatkan.
Apakah Deposito Bisa Dicairkan Sebelum Jatuh Tempo?
Ketentuan pencairan deposito sebelum jatuh tempo dapat berbeda tergantung kebijakan dan perjanjian produk pada masing-masing bank.
Pencairan sebelum jatuh tempo juga dapat memiliki konsekuensi tertentu, misalnya terkait bunga atau biaya sesuai dengan ketentuan yang berlaku.
Karena itu, jangan hanya melihat besarnya bunga deposito.
Perhatikan juga ketentuan pencairan sebelum jatuh tempo sebelum menempatkan dana.
Apakah Deposito Dijamin LPS?
Deposito pada bank peserta program penjaminan LPS dapat memperoleh penjaminan sepanjang memenuhi ketentuan dan persyaratan penjaminan LPS.
Masyarakat perlu memahami bahwa penjaminan LPS memiliki batas nilai dan persyaratan tertentu.
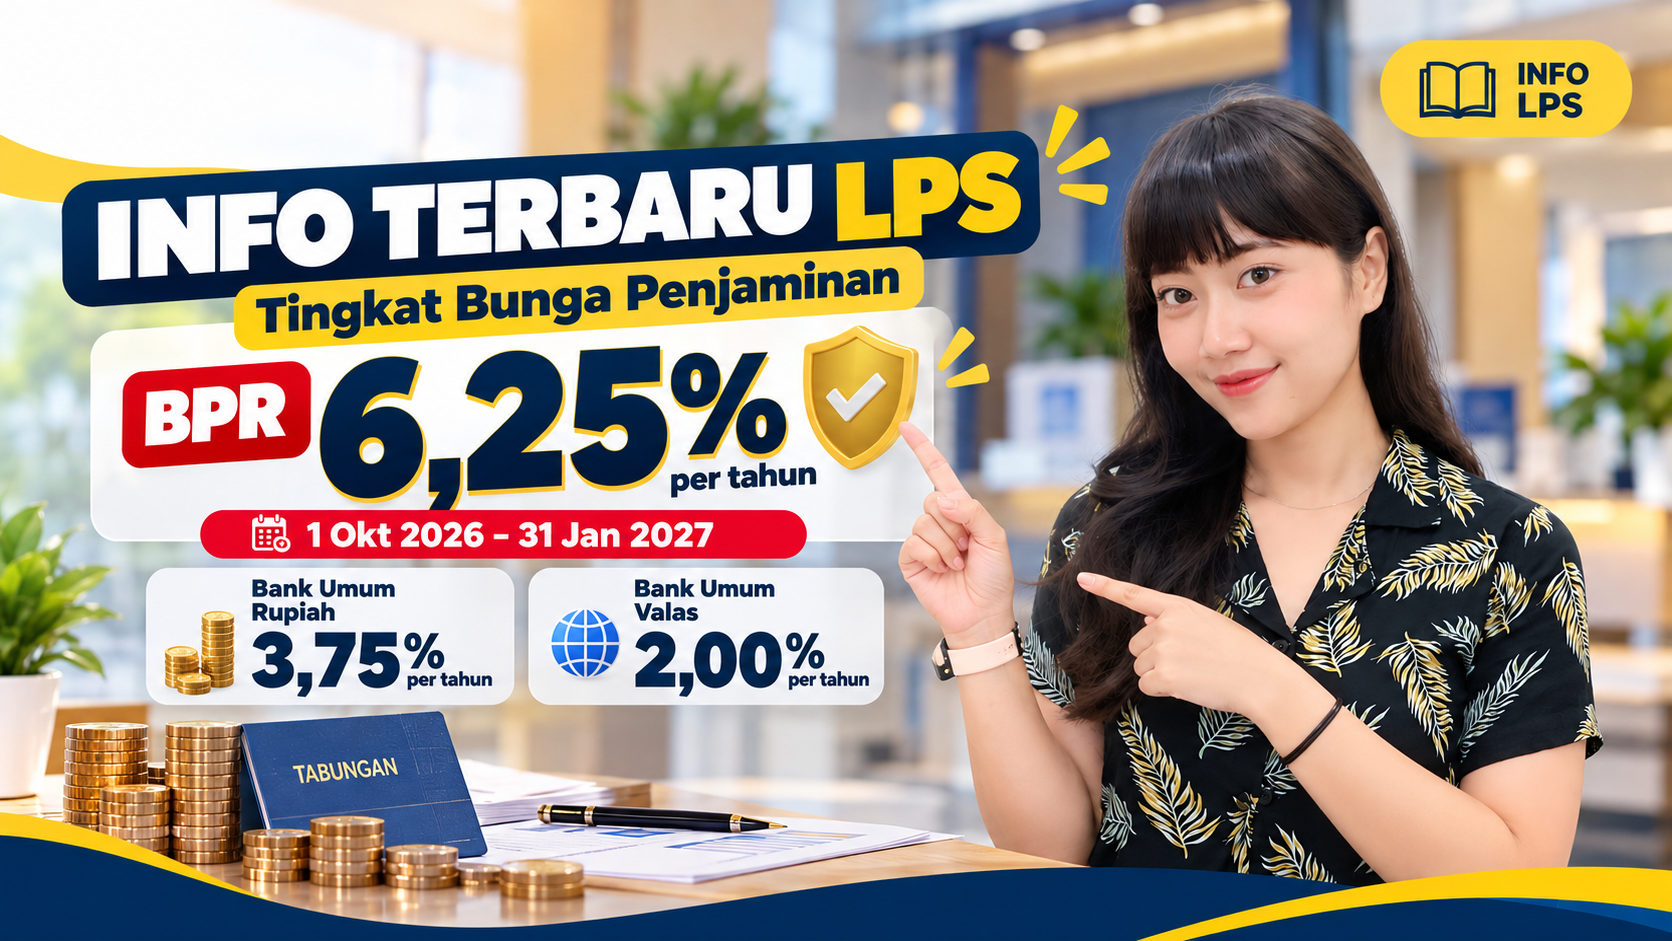
Salah satu hal yang perlu diperhatikan adalah tingkat bunga simpanan tidak melebihi tingkat bunga penjaminan LPS yang berlaku.
Karena itu, sebelum membuka deposito, nasabah sebaiknya tidak hanya melihat penawaran bunga, tetapi juga memperhatikan ketentuan penjaminan LPS.
Deposito di BPR
Deposito juga merupakan salah satu bentuk simpanan yang dapat dihimpun oleh Bank Perekonomian Rakyat (BPR). OJK menjelaskan bahwa BPR dapat menghimpun dana masyarakat dalam bentuk tabungan dan deposito berjangka dan/atau bentuk lain yang dipersamakan.
Hal ini membuat deposito menjadi salah satu produk yang dapat dipertimbangkan masyarakat ketika ingin menempatkan dana pada BPR.
Namun, seperti produk perbankan lainnya, masyarakat tetap perlu memahami karakteristik dan ketentuan produk sebelum mengambil keputusan.
Hal yang Perlu Diperhatikan Sebelum Membuka Deposito
Sebelum menempatkan dana dalam deposito, jangan hanya bertanya:
“Berapa bunganya?”
Tetapi tanyakan juga:
- Berapa minimal dana yang harus ditempatkan?
- Apa saja pilihan jangka waktunya?
- Berapa tingkat bunganya?
- Kapan bunga dibayarkan?
- Bagaimana ketentuan pencairannya?
- Apa konsekuensi jika dicairkan sebelum jatuh tempo?
- Apakah bank merupakan peserta penjaminan LPS?
- Apakah tingkat bunga memenuhi ketentuan penjaminan LPS?
- Apa saja biaya atau ketentuan lainnya?
Dengan memahami hal-hal tersebut, nasabah dapat membuat keputusan yang lebih sesuai dengan kebutuhan.
Deposito Bukan Sekadar Mengejar Bunga Tinggi
Banyak orang memilih deposito hanya berdasarkan tingkat bunga.
Padahal, bunga bukan satu-satunya hal yang perlu diperhatikan.
Bunga tinggi belum tentu menjadi pilihan terbaik jika dana tersebut akan segera dibutuhkan.
Sebaliknya, deposito dapat menjadi salah satu pilihan yang menarik apabila dana memang tidak diperlukan dalam jangka pendek dan jangka waktunya sesuai dengan tujuan keuangan.
Jadi, prinsip sederhananya adalah:
Sesuaikan produk dengan tujuan, bukan hanya dengan imbal hasil.
Deposito dan Literasi Keuangan
Memahami deposito merupakan bagian dari literasi keuangan.
Sebelum menggunakan produk keuangan, masyarakat perlu memahami:
Manfaat → Ketentuan → Risiko → Biaya → Perlindungan.
Dengan pemahaman tersebut, masyarakat dapat memilih produk keuangan secara lebih bijak dan tidak hanya berdasarkan promosi.
Deposito di BPR NBP 11
PT BPR Nusantara Bona Pasogit Sebelas (BPR NBP 11) merupakan Bank Perekonomian Rakyat yang terdaftar dan diawasi oleh Otoritas Jasa Keuangan (OJK), serta merupakan Peserta Penjaminan Lembaga Penjamin Simpanan (LPS).
Bagi masyarakat yang ingin menempatkan dana dalam bentuk deposito, memahami karakteristik deposito dan ketentuan penjaminan LPS merupakan hal yang penting.
BPR NBP 11 menyediakan layanan perbankan untuk membantu memenuhi kebutuhan masyarakat, termasuk kebutuhan penyimpanan dana sesuai dengan produk dan ketentuan yang berlaku.
Sebelum membuka deposito, calon nasabah tetap perlu memahami jangka waktu, tingkat bunga, ketentuan pencairan, serta persyaratan penjaminan LPS.
Kesimpulan
Deposito adalah simpanan yang penarikannya dilakukan pada waktu tertentu sesuai dengan perjanjian antara nasabah dan bank.
Deposito dapat menjadi salah satu pilihan bagi masyarakat yang ingin menyimpan dana secara terencana untuk jangka waktu tertentu.
Namun, sebelum membuka deposito, jangan hanya melihat tingkat bunga. Perhatikan juga jangka waktu, kebutuhan dana, ketentuan pencairan, biaya, serta persyaratan penjaminan LPS.
Bagi masyarakat yang memilih BPR sebagai tempat menyimpan dana, deposito merupakan salah satu produk simpanan yang dapat disediakan oleh BPR sesuai dengan ketentuan yang berlaku.
PT BPR Nusantara Bona Pasogit Sebelas (BPR NBP 11) merupakan Bank Perekonomian Rakyat yang terdaftar dan diawasi oleh OJK serta merupakan Peserta Penjaminan Lembaga Penjamin Simpanan (LPS).
Dengan memahami deposito, OJK, dan LPS, masyarakat dapat menjadi nasabah yang lebih cerdas, kritis, dan bijak dalam mengelola dana.
Kenali produknya, pahami ketentuannya, dan sesuaikan dengan tujuan keuangan Anda.
BPR NBP 11 — Bersama Membangun Masa Depan.
FAQ
Apa itu deposito?
Deposito adalah simpanan yang penarikannya hanya dapat dilakukan pada waktu tertentu berdasarkan perjanjian antara nasabah penyimpan dengan bank.
Apa perbedaan deposito dan tabungan?
Tabungan umumnya lebih fleksibel untuk kebutuhan transaksi dan penyimpanan dana, sedangkan deposito memiliki jangka waktu tertentu sesuai perjanjian.
Berapa lama jangka waktu deposito?
Jangka waktu deposito dapat berbeda-beda tergantung produk masing-masing bank. Beberapa pilihan yang umum antara lain 1, 3, 6, dan 12 bulan.
Apakah deposito dijamin LPS?
Deposito pada bank peserta penjaminan LPS dapat dijamin sepanjang memenuhi batas nilai dan persyaratan penjaminan yang berlaku.
Apakah deposito di BPR bisa dijamin LPS?
Ya, deposito pada BPR peserta penjaminan LPS dapat memperoleh penjaminan sepanjang memenuhi ketentuan dan persyaratan LPS.
Apakah BPR NBP 11 merupakan peserta penjaminan LPS?
Ya. PT BPR Nusantara Bona Pasogit Sebelas (BPR NBP 11) merupakan Peserta Penjaminan Lembaga Penjamin Simpanan (LPS).
Apa yang harus diperhatikan sebelum membuka deposito?
Perhatikan jangka waktu, tingkat bunga, ketentuan pencairan, biaya, kebutuhan dana, serta ketentuan penjaminan LPS.